พร้อมเพย์
โดย R Concept
4.4
- ความปลอดภัย
- 100% Safe
- หมวดหมู่
- การเงิน
- คะแนนรีวิว
- 4.4
- ราคา
- Free
- ดาวน์โหลด
- 100.00K
แอปนี้ปลอดภัย เชื่อถือได้ ติดตั้งฟรี และดาวน์โหลดได้รวดเร็วโดยไม่มีความเสี่ยงหรือมัลแวร์
ภาพหน้าจอ
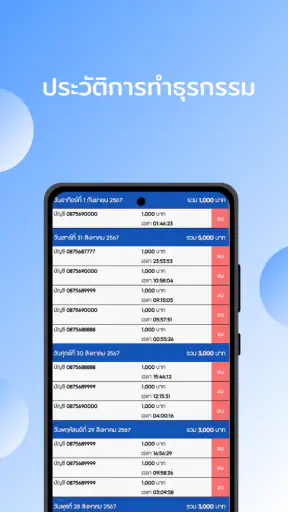
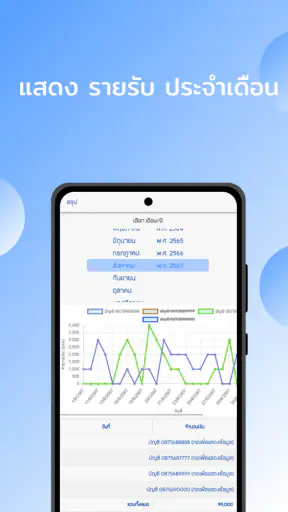
 วิเคราะห์โดย Getfullapps
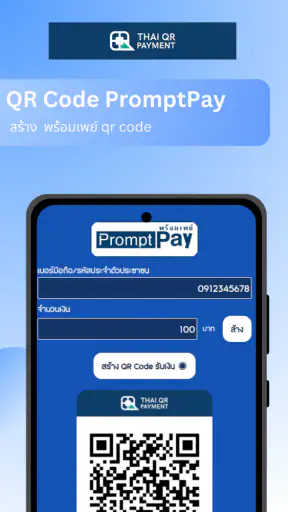
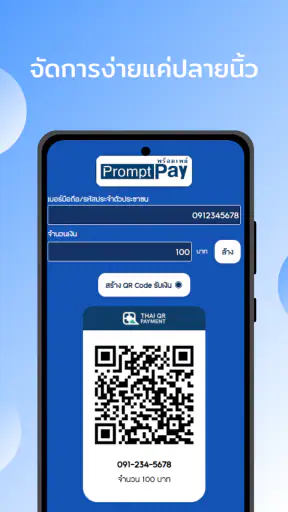
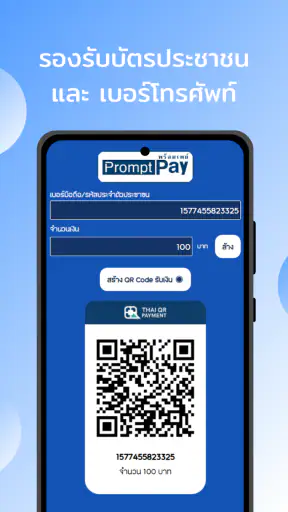
ถ้าคุณเคยต้องรับเงินจากคนในบ้าน เพื่อนร่วมงาน หรือร้านค้าขนาดเล็ก แล้วต้องพิมพ์เลขพร้อมเพย์ซ้ำ ๆ พร้อมเพย์ เป็นแอปการเงินที่น่าสนใจตรงความเรียบง่ายของงานหลัก นั่นคือการสร้างคิวอาร์โค้ด PromptPay เพื่อให้คนอื่นสแกนจ่ายได้สะดวกขึ้น ผมลองมองแอปนี้ในบริบทการใช้งานจริง โดยเฉพาะเวลาต้องใช้ร่วมกับคนในครอบครัวหรืออุปกรณ์ที่หลายคนหยิบมาใช้ และพบว่าจุดแข็งของมันไม่ได้อยู่ที่เครื่องมือจำนวนมาก แต่อยู่ที่การลดขั้นตอนเล็ก ๆ ที่มักทำให้การรับเงินวุ่นวาย
แอปนี้พัฒนาโดย R Concept จัดอยู่ในหมวดการเงิน และเปิดให้ใช้งานฟรี เหมาะกับคนที่ต้องการเครื่องมือเฉพาะทางสำหรับทำคิวอาร์โค้ดมากกว่าจะมองหาแอปธนาคารแบบครบวงจร รุ่นปัจจุบันคือ 27.0 รองรับอุปกรณ์ที่ใช้ Android 6.0 ขึ้นไป และมีการจัดระดับเนื้อหาเป็นประเภท 3+ จึงเข้าถึงได้ในวงกว้าง อย่างไรก็ตาม ความเหมาะสมในการใช้งานจริงยังขึ้นอยู่กับว่าใครเป็นคนสร้างรหัส ใครเป็นคนตรวจสอบยอด และอุปกรณ์นั้นถูกใช้โดยคนเดียวหรือหลายคน
เมื่อคิวอาร์โค้ดต้องถูกใช้ร่วมกันในบ้าน
สถานการณ์ที่เห็นภาพง่ายคือบ้านที่มีคนหนึ่งขายของออนไลน์ รับออเดอร์อาหาร หรือช่วยเก็บเงินค่าส่วนกลางเล็ก ๆ น้อย ๆ ลูกค้าอาจถามว่า “ขอเลขพร้อมเพย์หน่อย” หากต้องค้นหาเลขบัญชี เปิดแอปธนาคาร แล้วคัดลอกข้อมูลทุกครั้ง โอกาสพิมพ์ผิดหรือส่งข้อมูลไม่ครบก็เพิ่มขึ้น การมีคิวอาร์โค้ดที่เตรียมไว้ช่วยให้เจ้าของอุปกรณ์แสดงรหัสบนหน้าจอ หรือส่งภาพให้ผู้จ่ายสแกนได้ทันที
ผมชอบแนวคิดนี้เพราะมันเข้ากับการใช้โทรศัพท์ในชีวิตประจำวันมากกว่าการพยายามทำทุกอย่างผ่านแอปธนาคาร แอปธนาคารยังจำเป็นสำหรับตรวจสอบรายการและจัดการบัญชี แต่เครื่องมือสร้างคิวอาร์โค้ดมีหน้าที่คนละอย่างกัน หากแยกสองงานนี้ออกจากกัน การรับเงินหน้าร้านหรือหน้าบ้านจะคล่องตัวกว่า โดยเฉพาะเวลามีคนหนึ่งคุยกับลูกค้าและอีกคนช่วยตรวจยอด
ในบ้านที่ใช้อุปกรณ์ร่วมกัน ผมแนะนำให้กำหนดบทบาทให้ชัดเจนตั้งแต่แรก เช่น ให้ผู้ใหญ่หรือเจ้าของบัญชีเป็นคนตรวจเลขพร้อมเพย์และยืนยันว่ารหัสถูกต้อง ส่วนสมาชิกคนอื่นมีหน้าที่เปิดหน้าจอหรือส่งภาพเท่านั้น วิธีนี้ช่วยลดความสับสนระหว่าง “คนแสดงรหัส” กับ “คนรับผิดชอบบัญชี” เพราะแอปสร้างคิวอาร์โค้ดไม่ได้แทนการตรวจสอบเงินเข้าจากธนาคาร
จุดที่ต้องระวังคือภาพคิวอาร์โค้ดที่แชร์ในกลุ่มบ้านหรือกลุ่มแชตอาจถูกส่งต่อไปไกลกว่าที่ตั้งใจ แม้รหัสจะมีไว้เพื่อรับเงิน แต่ข้อมูลที่ผูกกับการรับเงินก็ควรจัดการเหมือนข้อมูลทางการเงินทั่วไป ผมจึงไม่แนะนำให้โพสต์ภาพไว้ในพื้นที่สาธารณะโดยไม่จำเป็น และควรตรวจชื่อผู้รับหรือรายละเอียดบนหน้าจอธนาคารทุกครั้งเมื่อมีเงินเข้าจริง
การเตรียมใช้งานให้ไม่เกิดความผิดพลาด
ก่อนนำคิวอาร์โค้ดไปติดหน้าร้านหรือส่งให้ลูกค้า ผมจะทดลองสแกนด้วยโทรศัพท์อีกเครื่องก่อน ขั้นตอนนี้สำคัญกว่าที่หลายคนคิด เพราะช่วยตรวจว่าเลขที่ใช้สร้างรหัสถูกต้อง และช่วยดูว่าหน้าจอปลายทางแสดงข้อมูลผู้รับอย่างไร การทดสอบด้วยยอดเล็ก ๆ กับคนที่ไว้ใจได้ยังช่วยยืนยันกระบวนการทั้งหมด โดยไม่ต้องรอให้เกิดปัญหาจากการชำระเงินจริง
บทความที่น่าสนใจให้อ่านต่อ
ถ้าต้องใช้รับเงินหลายคนในบ้าน ควรตกลงกันว่ารหัสนี้เป็นของใครและใช้รับเงินประเภทใด อย่าสลับภาพหลายบัญชีในโฟลเดอร์เดียวโดยไม่มีชื่อกำกับ เพราะคนที่หยิบโทรศัพท์มาใช้อาจเลือกผิดรหัสได้ง่าย วิธีที่ปลอดภัยกว่าคือเก็บภาพแต่ละบัญชีแยกกัน และตั้งชื่อให้เข้าใจทันที เช่น ชื่อผู้รับตามด้วยวัตถุประสงค์ของการรับเงิน การจัดระเบียบแบบนี้เป็นเรื่องนอกตัวแอป แต่มีผลต่อความผิดพลาดมากกว่าการสร้างรหัสได้เร็วแค่ไหน
สำหรับการใช้งานหน้าร้าน แสงสะท้อนและขนาดการแสดงผลก็มีผลต่อการสแกน หากแสดงจากโทรศัพท์ ควรเพิ่มความสว่างและหลีกเลี่ยงการวางหน้าจอเอียงจนเกิดแสงสะท้อน หากพิมพ์ออกมา ควรตรวจภาพก่อนนำไปติดจริง และไม่ควรปล่อยให้กระดาษยับหรือมีรอยบังส่วนสำคัญของรหัส สิ่งเหล่านี้ไม่ได้ทำให้แอปซับซ้อนขึ้น แต่ช่วยให้เครื่องมือเล็ก ๆ นี้ทำงานได้สม่ำเสมอในสถานการณ์จริง
ขอบเขตระหว่างผู้สร้างรหัสกับเจ้าของบัญชี
ผมอยากเน้นเรื่องนี้เป็นพิเศษ เพราะชื่อแอปอาจทำให้ผู้ใช้ใหม่คาดหวังว่าจะจัดการการโอนเงินได้ครบทุกอย่าง ในความเป็นจริง บทบาทหลักของแอปคือช่วยสร้างคิวอาร์โค้ด PromptPay ไม่ใช่กระเป๋าเงินหรือระบบบัญชีสำหรับติดตามยอดรับจ่าย ดังนั้นคนที่สร้างรหัสไม่จำเป็นต้องเป็นคนเดียวกับคนที่ตรวจเงินเข้า แต่ทั้งสองคนควรสื่อสารกันให้ชัดว่าเงินควรเข้าบัญชีใด
ในกรณีที่เด็กหรือสมาชิกในบ้านหยิบอุปกรณ์ไปช่วยรับเงิน ผมจะให้เด็กทำเฉพาะขั้นตอนที่ไม่ต้องเปิดเผยข้อมูลสำคัญ เช่น ถือหน้าจอให้สแกนหรือส่งภาพที่เจ้าของบัญชีเตรียมไว้แล้ว ส่วนการตรวจยอด การแก้ไขข้อมูล และการตัดสินใจว่าเงินเข้าถูกบัญชีหรือไม่ ควรอยู่กับผู้ใหญ่ที่รับผิดชอบบัญชีโดยตรง การแบ่งงานแบบนี้เหมาะกับระดับอายุ 3+ ของแอปในแง่การเข้าถึง แต่ไม่ได้หมายความว่าเด็กควรเป็นผู้ดูแลธุรกรรมทางการเงินเอง
หากใช้โทรศัพท์ของสมาชิกหลายคน ควรหลีกเลี่ยงการให้ทุกคนสร้างรหัสใหม่โดยไม่มีการตรวจร่วมกัน เพราะความผิดพลาดหนึ่งครั้งอาจทำให้ผู้จ่ายโอนเงินไปยังบัญชีผิดคนได้ ผมมองว่าการสร้างรหัสเป็นงานที่ควรมี “จุดตรวจ” อย่างน้อยหนึ่งครั้ง ไม่ว่าจะเป็นการอ่านเลขพร้อมเพย์ออกเสียง การตรวจชื่อผู้รับหลังสแกน หรือการให้เจ้าของบัญชีอนุมัติภาพก่อนนำไปใช้
เมื่อเปรียบเทียบกับการใช้ฟังก์ชันคิวอาร์โค้ดในแอปธนาคารโดยตรง วิธีของธนาคารมีข้อดีเรื่องการเชื่อมโยงกับบัญชีและการยืนยันข้อมูลในระบบเดียว แต่บางครั้งต้องผ่านเมนูหลายชั้นหรือเหมาะกับการทำรายการเฉพาะหน้ามากกว่า ส่วนแอปนี้เหมาะกับคนที่ต้องการสร้างรหัสไว้แสดงซ้ำ ๆ และอยากแยกงานสร้างภาพออกจากงานตรวจเงิน ข้อแลกเปลี่ยนคือคุณต้องรับผิดชอบการตรวจสอบข้อมูลและการจัดเก็บภาพด้วยตัวเองมากขึ้น
การประสานงานในวันที่มีคนช่วยรับเงิน
สถานการณ์หนึ่งที่ผมคิดว่าแอปนี้มีประโยชน์คือวันที่สมาชิกในบ้านช่วยกันขายของ คนหนึ่งรับออเดอร์ อีกคนจัดสินค้า และอีกคนยืนรับชำระเงิน ถ้าทุกคนใช้รหัสเดียวกันโดยไม่คุยกัน อาจตรวจยอดซ้ำหรือไม่รู้ว่ารายการไหนจ่ายแล้ว วิธีง่าย ๆ คือกำหนดให้คนหนึ่งเป็นผู้ถืออุปกรณ์แสดงรหัส อีกคนเป็นผู้ตรวจรายการจากแอปธนาคาร แล้วใช้ชื่อสินค้าหรือจำนวนเงินเป็นจุดอ้างอิงในการคุยกัน
ตัวแอปช่วยลดภาระการส่งเลขพร้อมเพย์ แต่ไม่ได้ทำหน้าที่เป็นระบบจัดการออเดอร์ ดังนั้นอย่าคาดหวังว่าจะเห็นประวัติการขาย รายงานยอด หรือการแบ่งเงินระหว่างสมาชิกในบ้าน สิ่งที่ควรทำคือใช้แอปนี้เป็นชิ้นส่วนหนึ่งของขั้นตอนรับเงิน แล้วใช้บันทึกง่าย ๆ เช่น สมุด รายการในโทรศัพท์ หรือระบบที่คุณมีอยู่แล้วสำหรับติดตามว่าใครจ่ายอะไรไปแล้ว
เคล็ดลับที่ผมพบว่ามีประโยชน์คืออย่าเปลี่ยนคิวอาร์โค้ดกลางช่วงที่มีคนกำลังจะสแกน หากจำเป็นต้องใช้คนละบัญชี ให้หยุดและบอกผู้จ่ายอย่างชัดเจนว่ากำลังเปลี่ยนผู้รับ การเปลี่ยนภาพเร็ว ๆ บนหน้าจออาจทำให้คนสแกนผิดรหัสโดยไม่รู้ตัว โดยเฉพาะเมื่อมีหลายคนยืนล้อมโทรศัพท์เครื่องเดียว การประสานงานด้วยคำพูดสั้น ๆ จึงสำคัญพอ ๆ กับการมีรหัสที่ถูกต้อง
ถ้าต้องส่งภาพผ่านแชต ผมแนะนำให้ส่งพร้อมชื่อผู้รับและวัตถุประสงค์อย่างกระชับ แทนการส่งภาพเปล่า ๆ หลายภาพติดกัน ผู้รับจะได้ไม่ต้องเดาว่าควรใช้ภาพไหน และคนในบ้านก็ย้อนตรวจได้ง่ายขึ้นเมื่อมีคำถามภายหลัง การตั้งชื่อไฟล์หรือข้อความกำกับไม่ได้เพิ่มความสามารถให้แอปโดยตรง แต่เป็นวิธีใช้แอปให้เหมาะกับการทำงานร่วมกันมากขึ้น
อายุ ความไว้ใจ และการดูแลข้อมูล
ระดับเนื้อหาประเภท 3+ ทำให้แอปดูเหมาะกับผู้ใช้ทั่วไปในแง่การเข้าถึง แต่การใช้งานเกี่ยวข้องกับข้อมูลการรับเงิน จึงควรแยกเรื่องอายุออกจากเรื่องความพร้อมรับผิดชอบ เด็กอาจช่วยถือโทรศัพท์หรือแสดงรหัสได้ แต่ผู้ใหญ่ควรเป็นคนยืนยันว่าคิวอาร์โค้ดเชื่อมกับบัญชีใด และควรเป็นคนตรวจรายการที่ธนาคารแจ้งเข้ามา
สำหรับคู่สมรสหรือสมาชิกครอบครัวที่ใช้เครื่องเดียวกัน ผมไม่แนะนำให้ถือว่าทุกคนมีสิทธิ์แก้ไขหรือสร้างรหัสแทนกันโดยอัตโนมัติ การใช้ร่วมกันควรเกิดจากความยินยอมและการตกลงที่ชัดเจน โดยเฉพาะเมื่อแต่ละคนมีบัญชีของตัวเอง หากต้องรับเงินแทนกัน ควรบอกผู้จ่ายตรง ๆ ว่าเงินจะเข้าบัญชีของใคร และเก็บหลักฐานการตกลงไว้ตามความเหมาะสม
อีกเรื่องที่ควรคิดคือการเก็บภาพคิวอาร์โค้ดไว้ในแกลเลอรี หากโทรศัพท์ถูกใช้โดยหลายคน ภาพนั้นอาจถูกเปิดดูหรือส่งต่อได้ง่าย ผมจะเก็บเฉพาะภาพที่จำเป็น ลบภาพเก่าที่ไม่ใช้งานแล้ว และหลีกเลี่ยงการรวมรหัสของหลายบัญชีไว้ในอัลบั้มที่ทุกคนเข้าถึงได้ การจัดการเช่นนี้ไม่ได้ทำให้การรับเงินเร็วขึ้นในวินาทีแรก แต่ลดโอกาสสับสนในระยะยาว
เมื่อผู้จ่ายสแกนแล้ว ควรให้เขาตรวจชื่อผู้รับก่อนกดยืนยัน และผู้รับควรดูการแจ้งเตือนหรือรายการเงินเข้าจากช่องทางธนาคารของตัวเอง อย่าใช้ภาพสลิปเพียงอย่างเดียวเป็นหลักฐานว่าเงินเข้าจริง เพราะภาพสามารถส่งต่อหรือแก้ไขได้ การตรวจจากบัญชีปลายทางเป็นขั้นตอนที่ผมถือว่าสำคัญที่สุด และเป็นสิ่งที่แอปสร้างคิวอาร์โค้ดไม่สามารถทำแทนได้
ประสบการณ์ใช้งานและข้อจำกัดที่ควรรู้
จากมุมมองของผม ความน่าสนใจของแอปอยู่ที่ความตรงไปตรงมา คนที่ต้องการเพียงสร้างรหัส PromptPay ไม่จำเป็นต้องเรียนรู้ระบบซับซ้อนหรือเปลี่ยนไปใช้แอปจัดการเงินทั้งชุด การที่แอปมีผู้ติดตั้งมากกว่าแสนครั้งและได้คะแนนเฉลี่ย 4.4 จากผู้ให้คะแนนราวหกร้อยกว่าคน สะท้อนว่ามีผู้ใช้กลุ่มหนึ่งเห็นคุณค่าของแนวทางนี้ แต่ตัวเลขเหล่านี้ไม่ควรแทนการทดลองกับขั้นตอนของบ้านหรือร้านคุณเอง
ข้อจำกัดหลักคือมันไม่ได้แก้ปัญหาหลังจากผู้จ่ายสแกนแล้ว หากผู้จ่ายใส่จำนวนเงินผิด โอนผิดบัญชี หรือแสดงหลักฐานที่ยังตรวจไม่ได้ คุณยังต้องจัดการผ่านธนาคารและการสื่อสารกับผู้จ่ายเอง เช่นเดียวกัน หากคุณต้องการสรุปยอด แยกค่าใช้จ่าย หรือดูประวัติการรับเงิน แอปธนาคารหรือแอปบัญชีโดยเฉพาะจะเหมาะกว่า
ผมยังมองว่าคนที่รับเงินเพียงเดือนละไม่กี่ครั้งอาจไม่จำเป็นต้องติดตั้งแอปแยก เพราะการสร้างคิวอาร์โค้ดจากแอปธนาคารโดยตรงอาจเพียงพออยู่แล้ว แต่สำหรับคนที่ต้องแสดงรหัสซ้ำ ๆ ให้หลายคน หรือมีอุปกรณ์หนึ่งเครื่องไว้ใช้รับเงินโดยเฉพาะ เครื่องมือแบบนี้มีเหตุผลมากกว่า ความคุ้มค่าจึงไม่ได้วัดจากจำนวนฟังก์ชัน แต่วัดจากความถี่ที่คุณต้องใช้รหัสและความวุ่นวายที่มันช่วยลด
แอปรองรับ Android 6.0 ขึ้นไป ทำให้มีโอกาสใช้งานได้กับโทรศัพท์ Android รุ่นเก่าหลายเครื่อง หากบ้านมีโทรศัพท์สำรองที่ยังทำงานได้ นี่อาจเป็นทางเลือกสำหรับทำอุปกรณ์แสดงคิวอาร์โค้ดโดยเฉพาะ แต่ควรตรวจสภาพแบตเตอรี่ ความสว่างหน้าจอ และการเชื่อมต่ออินเทอร์เน็ตของอุปกรณ์นั้นก่อนนำไปใช้หน้าร้าน เพราะความพร้อมของเครื่องมีผลต่อประสบการณ์มากกว่ารุ่นของแอปเพียงอย่างเดียว
เหมาะกับใคร และใครควรเลือกวิธีอื่น
ผมมองว่าแอปนี้เหมาะกับผู้ขายรายเล็ก คนรับโอนค่าสินค้าในบ้าน ผู้จัดกิจกรรมที่ต้องรับเงินจากหลายคน และครอบครัวที่ต้องการแยกโทรศัพท์สำหรับแสดงคิวอาร์โค้ดออกจากโทรศัพท์ที่ใช้ตรวจบัญชี จุดเด่นคือการทำให้การส่งข้อมูลรับเงินเป็นขั้นตอนที่จำง่าย และช่วยให้คนที่ไม่ถนัดเมนูธนาคารมีเครื่องมือที่ตรงงานมากขึ้น
มันเหมาะเป็นพิเศษเมื่อมีการใช้งานร่วมกัน แต่ต้องมีข้อตกลงเรื่องเจ้าของบัญชี ผู้ตรวจยอด และวิธีเก็บภาพ หากทุกคนในบ้านหยิบใช้โดยไม่มีคนรับผิดชอบหลัก แอปอาจทำให้สร้างรหัสได้ง่ายขึ้นก็จริง แต่ไม่ได้ช่วยตัดสินว่ารหัสใดควรใช้หรือเงินรายการใดเป็นของใคร
ในทางกลับกัน คนที่ต้องการจ่ายบิล โอนเงิน ตั้งรายการล่วงหน้า ดูรายงาน หรือจัดการบัญชีหลายประเภทควรใช้แอปธนาคารเป็นหลัก ส่วนร้านค้าที่ต้องการระบบแคชเชียร์ สต็อกสินค้า ใบเสร็จ และรายงานยอดขายก็ควรมองหาเครื่องมือธุรกิจโดยเฉพาะ แอปนี้ไม่ควรถูกใช้แทนระบบเหล่านั้น เพราะหน้าที่ของมันแคบกว่าและชัดเจนกว่า
ก่อนตัดสินใจติดตั้ง ผมแนะนำให้ถามตัวเองสามข้อ: คุณต้องแสดงคิวอาร์โค้ดบ่อยแค่ไหน ใครจะเป็นคนตรวจเงินเข้าจริง และมีบัญชีมากกว่าหนึ่งบัญชีที่ต้องแยกกันหรือไม่ หากคำตอบคือใช้บ่อย มีผู้รับผิดชอบชัดเจน และต้องการลดการพิมพ์เลขซ้ำ ๆ แอปนี้น่าจะช่วยได้มาก แต่ถ้าคุณต้องการความมั่นใจว่าทุกขั้นตอนอยู่ในระบบเดียว แอปธนาคารอาจเหมาะกว่า
เริ่มตั้งค่าอย่างใจเย็นเพื่อให้ครั้งแรกผ่านไปได้ดี
ถ้าเพิ่งติดตั้ง ผมจะไม่เริ่มจากการส่งรหัสให้ลูกค้าหรือพิมพ์ไปติดหน้าร้านทันที แต่จะเตรียมเลขพร้อมเพย์และชื่อเจ้าของบัญชีให้ถูกต้องก่อน แล้วสร้างคิวอาร์โค้ดสำหรับบัญชีที่ต้องการใช้เพียงบัญชีเดียวในรอบแรก จุดประสงค์คือทำให้รู้แน่ชัดว่ารหัสที่กำลังทดสอบเป็นของใคร ไม่ต้องแยกแยะหลายภาพหรือหลายผู้รับพร้อมกันตั้งแต่เริ่ม
หลังสร้างรหัสแล้ว ให้คนที่ไว้ใจได้สแกนจากโทรศัพท์อีกเครื่องและอ่านชื่อผู้รับที่แสดงขึ้นมาให้ฟัง ก่อนยืนยันการชำระเงิน หากชื่อไม่ตรง ให้หยุดตรงนั้นและตรวจข้อมูลต้นทาง ไม่ควรแก้ปัญหาด้วยการลองส่งรหัสเดิมซ้ำ ๆ หรือเดาว่าระบบจะพาเงินไปถูกบัญชีเอง การตรวจชื่อก่อนทำรายการเป็นจังหวะง่าย ๆ ที่ช่วยให้ผู้ใช้ใหม่มั่นใจขึ้นโดยไม่ต้องมีความรู้ทางเทคนิค
เมื่อทดสอบเสร็จ ค่อยเลือกวิธีใช้งานจริงว่าจะให้ผู้จ่ายสแกนจากหน้าจอ หรือส่งภาพให้ล่วงหน้า หากส่งผ่านแชต ควรแนบชื่อผู้รับและคำอธิบายสั้น ๆ ว่ารหัสนี้ใช้ชำระเรื่องใด ส่วนการแสดงหน้าจอเหมาะกับการรับเงินต่อหน้า เพราะผู้จ่ายตรวจชื่อได้ทันทีและไม่ต้องค้นหารูปเก่าในบทสนทนา การเลือกวิธีตามสถานการณ์ช่วยลดทั้งความสับสนและการส่งข้อมูลผิดคน
คำถามที่มักเกิดขึ้นเมื่อเริ่มใช้งาน
คำถามแรกที่ผมมักได้ยินคือจำเป็นต้องเปิดแอปนี้ทุกครั้งที่มีคนจ่ายหรือไม่ หากคุณเตรียมภาพคิวอาร์โค้ดไว้แล้ว ก็สามารถใช้ภาพนั้นแสดงหรือส่งต่อได้ตามขั้นตอนที่คุณเลือก แต่ควรแน่ใจว่าเป็นภาพของบัญชีที่ต้องการรับเงินจริง และตรวจข้อมูลที่ผู้จ่ายเห็นก่อนทำรายการ การมีภาพพร้อมใช้ช่วยประหยัดเวลา ทว่าไม่ได้ทำให้การตรวจสอบผู้รับหมดความจำเป็น
อีกข้อสงสัยคือแอปนี้ใช้แทนแอปธนาคารได้หรือเปล่า คำตอบในทางปฏิบัติคือไม่ควรคิดเช่นนั้น แอปนี้ช่วยเรื่องรหัสสำหรับรับเงิน ขณะที่แอปธนาคารเป็นช่องทางตรวจรายการและดูเงินเข้าจริง หากผู้จ่ายถามว่าชำระแล้วหรือยัง คุณควรตรวจจากบัญชีปลายทาง ไม่ใช่ดูเพียงภาพสลิปหรือถือว่าการสแกนสำเร็จหมายถึงเงินเข้าบัญชีแล้ว
ถ้าผู้ใช้มีหลายบัญชี ควรตั้งชื่อภาพให้แยกกันชัดเจนและทดสอบแต่ละรหัสแยกทีละภาพ ผมไม่แนะนำให้สลับบัญชีระหว่างมีผู้จ่ายยืนรอ เพราะความเร่งรีบทำให้หยิบภาพผิดได้ง่าย หากต้องรับเงินคนละประเภทเข้าคนละบัญชี ให้กำหนดไว้ก่อนว่ารายการแบบใดใช้รหัสไหน และให้ผู้จ่ายเห็นชื่อบัญชีปลายทางก่อนกดยืนยัน
ส่วนคนที่กังวลว่ารหัสจะสแกนไม่ติด ควรตรวจทั้งสภาพหน้าจอและภาพที่นำไปใช้จริง ไม่ว่าจะเป็นแสงสะท้อนบนโทรศัพท์ ความคมชัดของภาพที่ส่ง หรือกระดาษที่ยับและมีส่วนบัง หากรหัสมีปัญหา ให้หยุดและสร้างหรือแสดงภาพที่อ่านได้ชัดเจน แทนการให้ผู้จ่ายลองสแกนซ้ำโดยไม่ตรวจว่ากำลังใช้ภาพถูกต้องหรือไม่
บทสรุปสำหรับการใช้ในครัวเรือน
หลังจากพิจารณาทั้งการใช้งานคนเดียวและการใช้ร่วมกัน ผมมองว่า พร้อมเพย์ เป็นเครื่องมือเล็ก ๆ ที่มีประโยชน์เมื่อใช้ถูกบริบท มันช่วยสร้างคิวอาร์โค้ด PromptPay ให้พร้อมสำหรับการรับเงิน และเหมาะกับการวางไว้ในขั้นตอนรับชำระที่เกิดซ้ำ ๆ โดยไม่ต้องทำให้โทรศัพท์กลายเป็นระบบการเงินขนาดใหญ่
สิ่งที่ทำให้ผมแนะนำแอปนี้คือความชัดเจนของหน้าที่ แต่คำแนะนำนี้มาพร้อมเงื่อนไข: ตรวจข้อมูลก่อนใช้งาน แยกบทบาทของคนในบ้าน เก็บภาพอย่างระมัดระวัง และตรวจเงินเข้าจากธนาคารทุกครั้ง หากทำได้ แอปจะช่วยให้การรับเงินในบ้านหรือร้านเล็ก ๆ เป็นระเบียบขึ้นอย่างเห็นได้ชัด
สำหรับผม นี่ไม่ใช่แอปที่ทุกคนต้องมี แต่เป็นแอปที่ตอบโจทย์ชัดสำหรับคนที่ต้องใช้คิวอาร์โค้ดรับเงินบ่อย ๆ และต้องการให้สมาชิกหลายคนช่วยกันทำงานโดยไม่สับสน รุ่น 27.0 และการเปิดให้ใช้งานฟรีทำให้เริ่มทดลองได้ง่าย แต่คุณค่าที่แท้จริงจะเกิดขึ้นก็ต่อเมื่อบ้านของคุณกำหนดขอบเขตการใช้งานและการตรวจสอบไว้อย่างรอบคอบ ใช้มันเป็นเครื่องมือสร้างรหัส ไม่ใช่ตัวแทนของการตรวจสอบธุรกรรม แล้วมันจะทำหน้าที่ได้ตรงและน่าเชื่อถือที่สุด
ข้อดี
- โอนเงินด้วยหมายเลขโทรศัพท์หรือเลขบัตรประชาชนได้สะดวก
- รองรับการรับเงินจากหลายธนาคารผ่านระบบเดียว
- ลดความจำเป็นในการจดจำเลขบัญชีที่ยาว
- เหมาะสำหรับรับเงินเดือนหรือเงินจากครอบครัว
- ใช้ชำระค่าสินค้าออนไลน์ผ่าน QR ได้รวดเร็ว
ข้อเสีย
- ต้องผูกหมายเลขโทรศัพท์หรือเลขบัตรประชาชนกับบัญชีธนาคาร
- การโอนผิดหมายเลขอาจขอเงินคืนได้ยุ่งยาก
- ขึ้นอยู่กับแอปธนาคารและการเชื่อมต่ออินเทอร์เน็ต
- อาจมีข้อจำกัดด้านวงเงินตามเงื่อนไขของธนาคาร
- ไม่ใช่กระเป๋าเงินดิจิทัล จึงไม่มีฟีเจอร์เก็บยอดเงินแยก
คำถามที่พบบ่อยเกี่ยวกับ พร้อมเพย์
พร้อมเพย์คืออะไร และใช้ทำอะไรได้บ้าง?
พร้อมเพย์คือบริการโอนและรับเงินของธนาคารในประเทศไทยที่ผูกบัญชีธนาคารเข้ากับหมายเลขโทรศัพท์มือถือหรือเลขบัตรประชาชน แทนการใช้เลขบัญชีแบบเดิม ผู้ใช้สามารถโอนเงิน รับเงิน ชำระค่าสินค้า และรับเงินจากหน่วยงานรัฐได้อย่างสะดวก โดยควรตรวจสอบชื่อผู้รับและจำนวนเงินทุกครั้งก่อนยืนยันรายการ
การใช้งานพร้อมเพย์ต้องเสียค่าธรรมเนียมหรือไม่?
โดยทั่วไปการโอนเงินผ่านพร้อมเพย์มีค่าธรรมเนียมต่ำหรือไม่มีค่าธรรมเนียม ทั้งนี้ขึ้นอยู่กับจำนวนเงิน ช่องทางที่ใช้ และเงื่อนไขของธนาคารแต่ละแห่ง บางรายการอาจมีค่าบริการเมื่อทำผ่านช่องทางเฉพาะหรือเกินวงเงินที่กำหนด ก่อนยืนยันธุรกรรมควรตรวจสอบหน้าสรุปรายการในแอปธนาคารเพื่อดูค่าธรรมเนียมที่แน่นอน
จะสมัครหรือผูกพร้อมเพย์กับบัญชีธนาคารได้อย่างไร?
ผู้ใช้สามารถสมัครพร้อมเพย์ผ่านแอปพลิเคชันธนาคาร อินเทอร์เน็ตแบงก์กิ้ง ตู้เอทีเอ็ม หรือสาขาธนาคารที่รองรับ โดยเลือกผูกบัญชีกับหมายเลขโทรศัพท์มือถือหรือเลขบัตรประชาชน จากนั้นทำตามขั้นตอนยืนยันตัวตนของธนาคาร หมายเลขหนึ่งสามารถผูกกับบัญชีที่กำหนดได้เพียงแห่งเดียว จึงควรตรวจสอบข้อมูลก่อนลงทะเบียน
พร้อมเพย์ปลอดภัยแค่ไหน และควรระวังอะไรบ้าง?
พร้อมเพย์ใช้ระบบรักษาความปลอดภัยของธนาคาร เช่น รหัสผ่าน การยืนยันตัวตน และการแจ้งเตือนธุรกรรม อย่างไรก็ตาม ผู้ใช้ต้องระวังมิจฉาชีพที่หลอกขอรหัส OTP รหัสผ่าน หรือส่งลิงก์ปลอม ควรตรวจสอบชื่อผู้รับก่อนโอน ไม่เปิดเผยข้อมูลสำคัญ และติดต่อธนาคารทันทีหากพบรายการผิดปกติหรือสงสัยว่าถูกหลอก
หากโอนเงินผ่านพร้อมเพย์ผิดคนหรือรายการไม่สำเร็จ ต้องทำอย่างไร?
หากโอนเงินผิดคน ควรเก็บหลักฐานการทำรายการ เช่น วันเวลา จำนวนเงิน และเลขอ้างอิง แล้วติดต่อธนาคารต้นทางโดยเร็วที่สุด ธนาคารจะช่วยประสานงานตามขั้นตอน แต่ไม่สามารถรับประกันการได้เงินคืนในทุกกรณี หากรายการไม่สำเร็จแต่เงินถูกหัก บางครั้งระบบจะคืนเงินอัตโนมัติ ควรตรวจสอบสถานะและติดต่อธนาคารหากยังไม่ได้รับเงินคืน

พร้อมเพย์
เว็บไซต์นี้นำเสนอข้อมูลอิสระเกี่ยวกับแอปของบุคคลที่สาม และไม่มีส่วนเกี่ยวข้องกับ เป็นเจ้าของ พัฒนา หรือจัดจำหน่ายแอปใดๆ ที่นำเสนอในเว็บไซต์นี้ ชื่อ โลโก้ และเครื่องหมายการค้าของแอปเป็นทรัพย์สินของเจ้าของแต่ละราย รายละเอียดของนักพัฒนามีไว้เพื่อใช้อ้างอิง โปรดติดต่อนักพัฒนาโดยตรงผ่าน rconcept2140@gmail.com เยี่ยมชม https://rconcept.space/ หรืออ่าน https://rconcept2140.github.io/r-concept-privacy/ ของนักพัฒนา